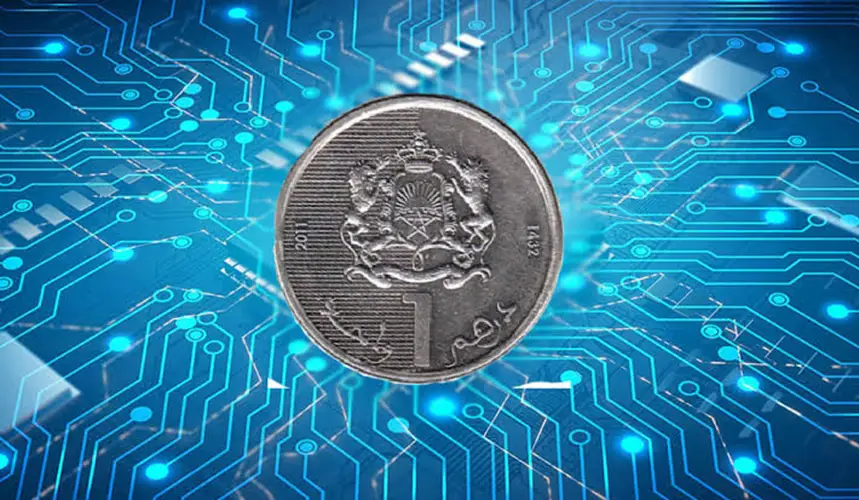
لا يقتصر النقاش حول مشروع الدرهم الرقمي في المغرب على تطوير وسائل الأداء وتسريع المعاملات المالية، بل يمتد إلى قضية حساسة تتعلق بحماية الحياة الخاصة للمستخدمين، وحدود تتبع معاملاتهم، والتوفيق بين سرية البيانات ومتطلبات مكافحة غسل الأموال والجرائم المالية.
وتثير هذه الإشكالات وثيقة العمل التي نشرها بنك المغرب يوم 9 أكتوبر 2026 تحت عنوان «العملة الرقمية للبنك المركزي: الرهانات والدروس المستفادة بالنسبة للمغرب»، والتي تتناول الخيارات التقنية والمؤسساتية الممكنة لتصميم عملة رقمية رسمية، إلى جانب المخاطر التي ينبغي أخذها في الحسبان قبل اعتمادها.
العملة الرقمية ليست عملة مشفرة
تختلف العملة الرقمية للبنك المركزي عن العملات المشفرة، مثل البيتكوين، في كونها تمثل شكلاً رقمياً من العملة الرسمية يصدره البنك المركزي ويضمنه، بينما لا تصدر العملات المشفرة عن بنك مركزي ولا تتمتع بالضمان نفسه.
لكن الصفة الرسمية للعملة الرقمية لا تحسم تلقائياً كيفية التعامل مع البيانات المرتبطة باستخدامها. فمستوى الخصوصية يتوقف على التصميم التقني للنظام، وطريقة تعريف المستخدمين، والبيانات التي يجري جمعها، والجهات المخول لها الوصول إليها، والضوابط القانونية المنظمة لذلك.
ومن هنا تبرز الحاجة إلى تحديد واضح للعلاقة بين خصوصية المعاملات ومتطلبات الرقابة المالية.
هوية المستخدم بين الحماية والتتبع
تطرح الدراسة خيارات متعددة لتصميم الدرهم الرقمي، من بينها الولوج عبر حساب رقمي أو رمز رقمي، أو اعتماد صيغة تجمع بينهما. كما تناقش إمكانية إخفاء هوية المستخدم جزئياً، إلى جانب تحديد سقوف للحيازة والمعاملات.
ويعني ذلك أن التصور المقترح لا يقوم بالضرورة على إخفاء كامل لهوية الأطراف في جميع الحالات، بل يفتح المجال أمام نموذج يوازن بين درجة الخصوصية المطلوبة والالتزامات القانونية المتعلقة بتتبع المعاملات المشبوهة.
ويظل تحديد مستوى إخفاء الهوية، والبيانات التي يمكن الاطلاع عليها، والجهات التي تملك صلاحية الوصول إليها، من المسائل التي تتطلب قواعد واضحة وضمانات مؤسساتية وتقنية.
مكافحة الجرائم المالية دون المساس غير المبرر بالخصوصية
تواجه أنظمة الأداء الرقمية تحدياً يتمثل في الحد من غسل الأموال والاحتيال وتمويل الأنشطة غير المشروعة، من دون تحويل المعاملات المالية العادية إلى مجال للمراقبة غير المتناسبة.
وفي حال اعتماد الدرهم الرقمي مستقبلاً، سيكون من الضروري تحديد قواعد الاحتفاظ بالبيانات، وشروط الوصول إليها، وآليات مراقبة استعمالها، فضلاً عن تدابير الأمن السيبراني التي تحمي المحافظ الرقمية والبنية التحتية من الاختراق وسرقة المعلومات.
كما تبرز أهمية تحديد المسؤوليات بين بنك المغرب والبنوك ومؤسسات الأداء والجهات الرقابية، بما يمنع الغموض في تدبير البيانات ويعزز ثقة المستخدمين في النظام.
ولا يعني هذا أن المشروع المقترح يتضمن مراقبة شاملة لجميع المعاملات، بل إن المسألة تتعلق بالاختيارات التقنية والقانونية التي ستحدد، إن جرى اعتماد العملة، حدود الخصوصية وإمكانات التتبع.
هل يمكن إجراء معاملات دون اتصال بالإنترنت؟
تتناول الدراسة أيضاً إمكانية تصميم الدرهم الرقمي بما يسمح بإجراء بعض المدفوعات دون اتصال بالإنترنت. وقد تتيح هذه الوظيفة، إذا اعتُمدت بضمانات مناسبة، توسيع الاستخدام في المناطق التي تعاني ضعف التغطية الرقمية، أو خلال بعض حالات انقطاع الاتصال.
لكن الأداء دون اتصال يطرح بدوره أسئلة أمنية، من بينها كيفية التحقق من سلامة المعاملة، ومنع الإنفاق المزدوج، ومزامنة العمليات عند استعادة الاتصال، وحماية الأموال والبيانات في حال فقدان الجهاز أو اختراقه.
وتتطلب هذه الوظائف اختبارات تقنية وضوابط دقيقة قبل إتاحتها للمستخدمين.
الثقة شرط لنجاح الدرهم الرقمي
تؤكد التجارب الدولية التي تستعرضها الدراسة أن نجاح العملة الرقمية لا يرتبط فقط بقدرة النظام على معالجة المدفوعات، بل أيضاً بثقة المستخدمين، وسهولة الاستعمال، ووضوح القواعد التي تحكمه.
وبالنسبة للمغرب، فإن أي انتقال نحو هذه الوسيلة سيحتاج إلى إطار قانوني واضح، وضمانات لحماية المعطيات الشخصية، وبنية تقنية آمنة، وتواصل يشرح للمواطنين طبيعة العملة الرقمية وكيفية استعمالها وحدود الخصوصية التي توفرها.
ولا تزال المسألة في مرحلة الدراسة والتقييم؛ إذ لا تمثل الوثيقة المنشورة إعلاناً نهائياً عن اعتماد الدرهم الرقمي، كما أن آليات حماية الخصوصية التي قد يعتمدها مستقبلاً لا يمكن اعتبارها محسومة قبل تحديد التصميم النهائي والإطار القانوني المنظم له.
المصدر: مرصد التحول والانتقال الرقمي بالمغرب – دراسة عن العملة الرقمية للبنك المركزي.