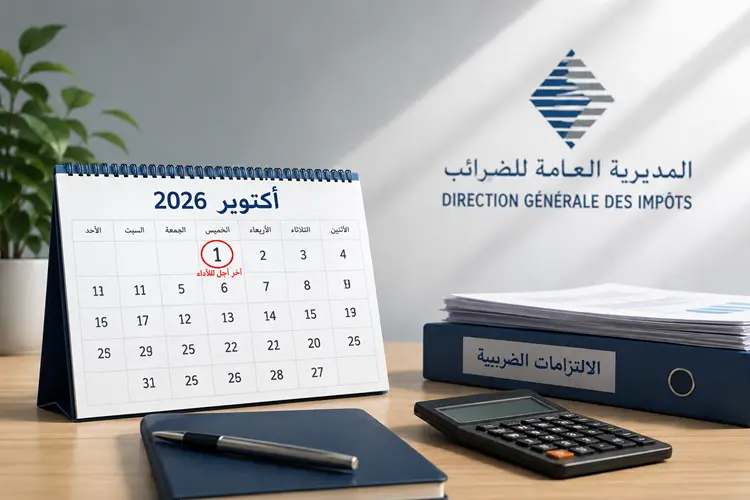
ذكّرت المديرية العامة للضرائب فئات من المقاولات والمهنيين بضرورة استكمال عدد من التصريحات والأداءات الضريبية المستحقة، محددة فاتح أكتوبر 2026 كآخر أجل للوفاء بهذه الالتزامات، وفق البلاغات الموجهة إلى الملزمين.
ويهم هذا الموعد، على الخصوص، المقاولات المعنية بـواجبات التمبر، والشركات الخاضعة لـالضريبة على الشركات التي تتزامن سنتها المحاسبية مع السنة المدنية، إضافة إلى المهنيين الخاضعين لنظام المساهمة المهنية الموحدة الذين اختاروا أداء مستحقاتهم على أساس ربع سنوي.
واجبات التمبر عن شهر غشت
أوضحت المديرية أن المقاولات الخاضعة لواجبات التمبر بالمخالصة، وكذلك تلك المعنية بواجبات التمبر على الإعلانات الإشهارية على الشاشة، والواجبات الثابتة المؤداة بناء على إقرار، مطالبة بإيداع التصريح المتعلق بهذه الواجبات برسم شهر غشت 2026، مع أداء المبالغ المستحقة في الوقت نفسه.
وتتم هذه الإجراءات بصورة إلكترونية عبر فضاء المهنيين للخدمات الإلكترونية «SIMPL-Enregistrement et Timbre»، المتاح من خلال البوابة الإلكترونية للمديرية العامة للضرائب.
ويأتي ذلك ضمن استمرار اعتماد الإدارة الضريبية على المساطر الرقمية في التصريح والأداء، بما يجعل الوفاء بالالتزام مرتبطاً ليس فقط باحتساب المبالغ المستحقة، وإنما أيضاً باحترام القنوات والآجال المحددة قانوناً.
القسط الثالث للضريبة على الشركات
بالنسبة إلى الشركات الخاضعة للضريبة على الشركات والتي تتطابق سنتها المحاسبية مع السنة المدنية، يتعين أداء الدفعة الثالثة المقدمة برسم سنة 2026 قبل فاتح أكتوبر المقبل.
وأشارت المديرية إلى أن الأداء يتم إلكترونياً عبر خدمة «SIMPL-IS».
وتتيح القواعد المعمول بها للشركة التي ترى أن مجموع الدفعات التي سبق أن أدتها عن السنة المحاسبية 2026 يساوي أو يفوق مبلغ الضريبة المتوقع استحقاقه عن السنة نفسها، أن تقدم إقراراً بالإعفاء من أداء الدفعة التالية.
ويجب إيداع هذا الإقرار إلكترونياً قبل 15 يوماً على الأقل من تاريخ استحقاق الدفعة المعنية، عبر خدمة «SIMPL-IS».
القسط الثالث للمساهمة المهنية الموحدة
يشمل الموعد نفسه المهنيين الذين تحدد دخولهم المهنية وفق نظام المساهمة المهنية الموحدة، واختاروا أداء مستحقاتهم على أساس دفعات ربع سنوية.
وهؤلاء مطالبون بأداء الدفعة الثالثة برسم سنة 2026 قبل فاتح أكتوبر، وذلك إلكترونياً عبر خدمة «SIMPL-CPU».
وبذلك يجمع الموعد الضريبي المحدد في بداية أكتوبر بين التزامات تخص المقاولات، والشركات، وفئة من المهنيين، مع اختلاف طبيعة الضريبة أو الواجب المعني وطريقة التصريح والأداء.
ماذا يعني الموعد بالنسبة إلى الملزمين؟
لا يتعلق الأمر بأداء ضريبي موحد يشمل جميع المقاولات والمهنيين، وإنما بمجموعة من الآجال الجبائية الدورية التي تتزامن في فاتح أكتوبر.
ويمكن تلخيص الفئات والالتزامات المعنية في الآتي:
| الفئة المعنية | الالتزام | الفترة/القسط | طريقة الإنجاز |
| المقاولات المعنية بواجبات التمبر | التصريح والأداء | غشت 2026 | SIMPL-Enregistrement et Timbre |
| الشركات الخاضعة للضريبة على الشركات | الدفعة الثالثة المقدمة | 2026 | SIMPL-IS |
| الخاضعون للمساهمة المهنية الموحدة بنظام الأداء الربع سنوي | الدفعة الثالثة | 2026 | SIMPL-CPU |
وتكمن أهمية التذكير في كون تجاوز الآجال الجبائية قد يرتب، بحسب طبيعة الالتزام والوضعية الجبائية للملزم، آثاراً مالية وإجرائية، ولذلك تدعو الإدارة المعنية إلى استكمال التصريحات والأداءات داخل الآجال المحددة.
رقمنة العلاقة بين الإدارة والملزم
ويعكس اعتماد فضاءات SIMPL في مختلف هذه العمليات اتجاهاً مستمراً نحو رقمنة العلاقة بين الإدارة الضريبية والملزمين.
فالتصريح والأداء لم يعودا، بالنسبة إلى عدد متزايد من الالتزامات، مرتبطين بالإجراءات الحضورية، بل يتمان عبر المنصات الإلكترونية التابعة للمديرية العامة للضرائب. ويجعل ذلك من معرفة الملزم بالآجال والإجراءات التقنية جزءاً أساسياً من الامتثال الجبائي.
فاتح أكتوبر.. موعد ينبغي عدم إغفاله
ويظل المعطى الأساسي بالنسبة إلى المقاولات والمهنيين المعنيين هو أن فاتح أكتوبر 2026 يمثل آخر أجل لعدد من التصريحات والأداءات، مع اختلاف الالتزام بحسب النظام الضريبي والوضعية المحاسبية لكل ملزم.
وتشدد المديرية العامة للضرائب على إنجاز العمليات إلكترونياً عبر فضاءات SIMPL-Enregistrement et Timbre وSIMPL-IS وSIMPL-CPU، بحسب طبيعة الالتزام.